Выплаты по ОСАГО: чья страховая компания выплачивает компенсацию после ДТП?

У каждого водителя должна быть страховка на случай ДТП. Объясним, как использовать ОСАГО: что делать, если пострадавший вы, а главное — как именно получить компенсацию.
Что такое ОСАГО и для чего нужен
ОСАГО – это полис страхования для автовладельцев. Он страхует не машину, не водителя, он страхует ответственность. Если произошло ДТП по вашей вине, то за возмещение ущерба будет отвечать ваша страховая компания, а не вы лично.
Иметь такой полис по закону обязан каждый водитель, который пользуется машиной. Поэтому стоит избегать поддельных и недействительных полисов – такая страховка будет без выплат.
Страховые выплаты: когда деньгами, а когда только ремонт
Страховая выплата – это компенсация за повреждения имущества или вред физическому здоровью.
Максимальная сумма страховой выплаты по ОСАГО за повреждения авто – 400 000 рублей. Отдать деньгами или отправить машину на ремонт, решает страховая компания, а вы в заявлении о возмещении можете лишь указать желаемый способ.
Новые изменения в законе об ОСАГО обязывают страховые компании ставить в приоритет именно ремонт и предлагать пострадавшим сначала его. Если от ремонта отказываются, тогда уже компенсация выплачивается деньгами. Сегодня отправлять на ремонт страховым невыгодно, потому что запчасти дорогие и их не хватает. А клиенты не всегда довольны выбором сервиса. Поэтому обе стороны предпочитают выплату деньгами.
По ОСАГО можно получить компенсацию за травмы. За причиненный вред здоровью возможно добиться страховой выплаты до 500 000 рублей. Полный перечень повреждений и размер выплат прописан в законе №1164.
В жизни это будет выглядеть так:
- Произошло ДТП не по вашей вине.
- Вы заполняете протокол с сотрудниками ГИБДД и обращаетесь в страховую компанию виновника. Компания проводит техническую экспертизу повреждений автомобиля и рассчитывает, сколько будет стоить ремонт.
- По ее итогам вам, например, предлагают 200 000 рублей за все повреждения. Вы соглашаетесь, берете деньги и начинаете ремонт самостоятельно.
- Но через некоторое время вы обнаружили, что у вас симптомы сотрясения мозга.
- Тогда согласно 12 статье закона об ОСАГО необходимо собрать дополнительные документы из медучреждения. Вы идете в больницу, подтверждаете травму и проходите лечение. Собираете все справки из больницы. После этого снова идете в страховую компанию виновника, заполняете заявление и просите выплатить вам от 15 000 до 25 000 рублей. Потому что согласно таблице для определения суммы страховой выплаты, за сотрясение положено 3–5% от 500 000 рублей.
Страховой случай – какой еще ущерб покроет полис
Но помимо ремонта машины и вреда здоровью, в законе говорится, что по ОСАГО можно получить возмещение за:
- эвакуацию с места аварии (п. 39);
- хранение авто (п.39);
- транспортировку пострадавших до больницы (п. 39);
- утерю или повреждение груза пострадавшего (п. 39);
- утрату товарной стоимости автомобиля (п. 40).
Я – пострадавший, чья страховая возмещает мне ущерб?
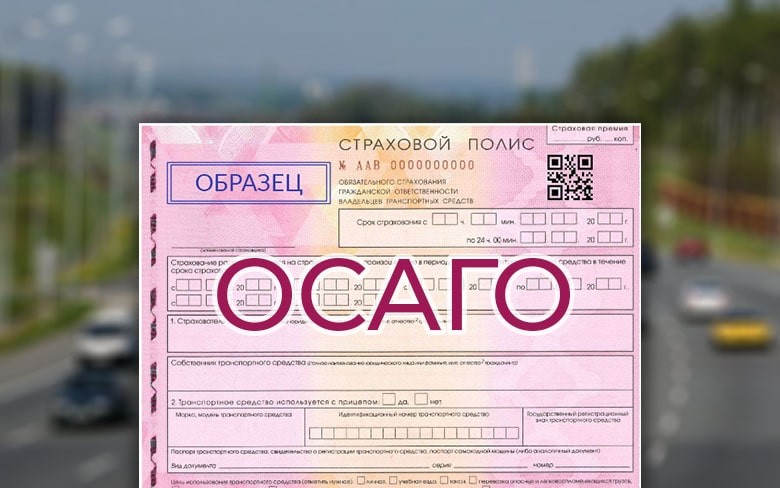
Если вы пострадавший, компенсацию нужно требовать у страховой компании виновника. Главное, чтобы полис был у всех участников ДТП. Виновный не платит из собственного кармана, он уже внес когда-то деньги за ОСАГО, поэтому ваши расходы покрывает его страховая компания.
Бывает, что виновниками признают обоих участников, тогда они оба становятся еще и пострадавшими. В таком случае общая сумма страховой выплаты на двоих будет не более 500 000 рублей за вред здоровью, и не более 400 000 рублей за вред имуществу (п. 9.1). При этом не важно, одна и та же страховая у участников аварии или нет.
Кроме того, пострадавший имеет право потребовать прямое возмещение убытков по ОСАГО. Прямое возмещение – когда просят компенсацию у своей страховой. Его можно получить, если при ДТП не пострадали люди и другое имущество.
Ваша страховая оплачивает ремонт, а все расходы требует покрыть уже у компании виновной стороны. Учитывайте, что прямое возмещение можно получить только за порчу машины. Чтобы получить деньги за все остальное: вред здоровью, другое имущество и т.д., нужно обращаться в страховую виновника.
Что будет, если нет ОСАГО
Если у виновника ДТП вообще нет ОСАГО, кто оплатит ремонт. В таком случае есть только один вариант получить возмещение – напрямую у виновника.
Можно либо договориться на добровольную оплату ремонта, либо добиться компенсации через суд. При этом обязательно нужно сделать независимую экспертизу и собрать документы из ГИБДД: извещение о ДТП или протокол, справку о дорожном происшествии от полиции или протокол об административном нарушении.
А если у меня нет ОСАГО, а у виновника есть. Если вы попали в ДТП без полиса страхования, то компенсацию за ущерб вы получить все равно сможете, ведь выплачивает компенсацию страховая виновника, а у него полис есть. Но стоит помнить, что за отсутствие страхования вы заплатите штраф 800 рублей.
Для получения страховой выплаты в данном случае обязательно нужно вызвать сотрудников госавтоинспекции и оформить ДТП.
Что делать сразу после ДТП
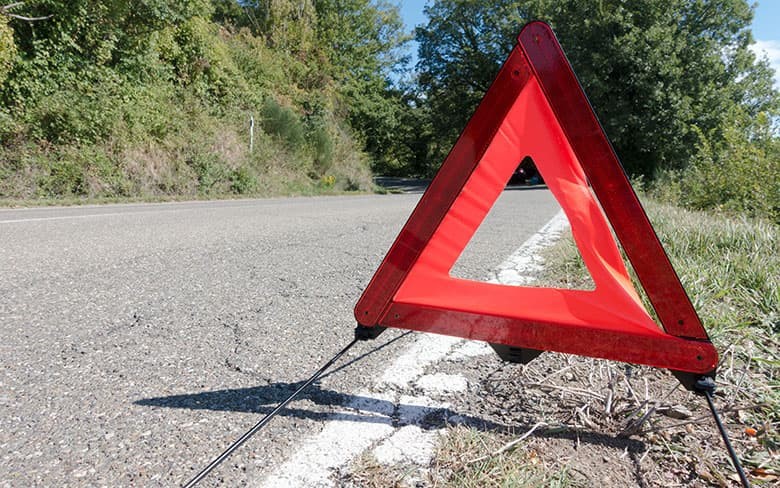
Ваши первые шаги, предписанные законом после попадания в ДТП. Краткая инструкция:
- Нужно остановить машину, включить аварийную сигнализацию и выставить аварийный знак.
- Оцените ситуацию: есть ли пострадавшие, сколько участников, кто виновник и какая примерная сумма убытков. Если кто-то пострадал, окажите первую помощь.
- Сфотографируйте место ДТП: все машины со всех сторон и повреждения.
- Освободите проезжую часть, если автомобиль мешает проезду других машин.
- Вызывайте сотрудников ГИБДД или самостоятельно заполняйте европротокол.
Если вы понимаете, что ущерб не превышает 100 тысяч рублей, участников ДТП всего двое, нет пострадавших, второй водитель признает вину, можете составить европротокол самостоятельно без вызова сотрудников ГИБДД.
Вы можете заполнить извещение в бумажном формате либо в приложении «ДТП. Европротокол». Его можно скачать на iOS и на Android.
Если же есть пострадавшие, сначала вы звоните в скорую – 03 или 103 с мобильного и сообщаете место аварии и количество пострадавших. Далее вызываете ГИБДД – 02 или 102. Только потом с инспекторами госавтоинспекции заполняете документы для обращения в страховую компанию.
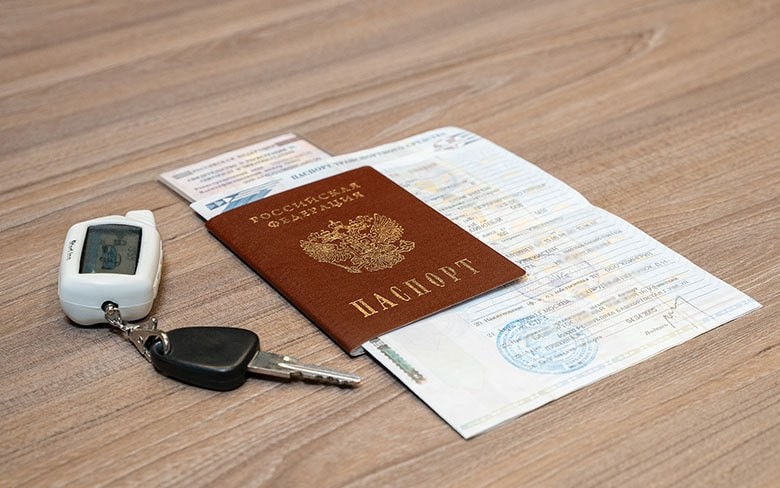
Перед походом в страховую необходимо собрать все документы:
- паспорт;
- копию водительских прав;
- полис ОСАГО;
- справка от ГИБДД или европротокол с подписями всех участников;
- ПТС и СТС;
- банковские реквизиты для перечисления компенсации.
После ДТП все оформили, что делать дальше
Необходимо при первой возможности обоим участникам отдать в свою страховую все собранные документы в течение 5 дней. Пострадавшему оценщики будут рассчитывать стоимость повреждений, а виновнику же это необходимо для того, чтобы страховая компания не предъявила встречный иск.
Параллельно лучше самим сделать расчет ущерба после ДТП по калькулятору РСА. И если расчеты оценщика не совпадут с вашими, можно заказать независимую экспертизу.
Если причинен ущерб здоровью, нужно собрать все документы из больницы и чеки на потраченное лечение. А потом со всеми личными документами и заявлением на возмещение ущерба передать страховой.
Автор: Анастасия Власова
Чья страховая возмещает ущерб при ДТП
�� Автоюрист сэкономит ваши деньги. ⭐⭐⭐⭐⭐ 100% гарантия, оплата по факту. ☎ тел: +7 495 290-92-46.

Автор: Sergey-Kolesnikov 12 января 2021 Время чтения: 4 мин Просмотров: 1945
Содержание статьи (нажмите для быстрого перехода):
- Что нужно знать о возмещении ущерба после аварии?
- Обстоятельства, позволяющие подать заявление о ПВУ
- Коротко о Европротоколе
- Возмещение ущерба по Европротоколу
- Не вписанный в полис водитель и другие случаи, требующие обращения в суд
- Заключение
До внесения изменений, вступивших в законную силу в 2014 году, обращаться за выплатой надо было в страховую компанию виновника аварии. Теперь в некоторых случаях автовладельцам необходимо обращаться к своему страховщику. Чтобы в случае аварии водитель не пропустил время подачи заявления в СК, нужно четко знать, чья страховая платит при ДТП. Давайте рассмотрим этот вопрос более детально.
Что нужно знать о возмещении ущерба после аварии?
Вышеназванный закон «Об ОСАГО» регулирует процедуру возмещения потерпевшим в аварии ущерба, устанавливает лимиты компенсации вреда, причиненного транспортным средствам, а также жизни и здоровью людей.
Возместить пострадавшему ущерб обязан виновник происшествия. Наличие у него действительного полиса ОСАГО освобождает его (в некоторых случаях частично) от финансовых затрат. В случае отсутствия «автогражданки» оплачивать счета потерпевшего виновнику придется самостоятельно. Если он откажется решать проблему мирным путем, взыскать средства с него могут в судебном порядке.
Для того чтобы упростить процедуру компенсации причиненного в ДТП ущерба в 2014 году были внесены изменения в законодательство. Появилось такое понятие, как прямое возмещение убытков. Если авария соответствует определенным условиям автовладелец имеет возможность обратиться с заявлением о наступлении страхового случая в свою СК. Последняя возмещает убытки, а замет обращается к страховщику виновного, который возвращает затраченные средства. Такая схема кардинально отличается от ранее используемой, поэтому поговорим о ПВУ более детально.
Обстоятельства, позволяющие подать заявление о ПВУ
Прямое возмещение убытков допускается только в том случае, если столкновение произошло при определенных обстоятельствах. Закон определяет такие условия:
- участниками дорожно-транспортного происшествия стали два авто;
- в аварии нет пострадавших (вред причинен только технике);
- у водителей имеются действительные полиса «автогражданки».
Если все три требования совпали, можно смело нести документы в свою страховую компанию. Несоблюдение одного из условий станет причиной для подачи заявления в СК виновника.
Как показывает практика, сложности могут возникнуть в случае, если один из участников аварии в момент столкновения использовал прицеп. Некоторые страховщики используют этот факт для того чтобы отказать в выплате компенсации по ПВУ, объясняя такое решение тем, что прицеп можно расценивать как отдельное транспортное средство.
Такие дела рассматривались судами разных уровней. Вердикт однозначен – прицеп не является отдельным ТС и на него не оформляется отдельный полис ОСАГО. Подписывая договор стороны делают отметку о возможности использования прицепа или не проставляют таковую.
Коротко о Европротоколе
Попавшие в аварию водители не всегда обязаны вызывать на место происшествия сотрудников ГИБДД. Такая возможность позволяет значительно сократить количество пробок на дорогах Москвы и других крупных мегаполисов, где ожидающие инспекторов автовладельцы могут создать значительные заторы. Для оформления случившегося используют извещение о ДТП или Европротокол. Бланк документа выдает автовладельцу страховая компания вместе с договором ОСАГО. Воспользоваться такой возможностью можно только при условии, что авария соответствует таим критериям:
- количество участников – два;
- оба водителя имеют действительный страховой полис;
- раненые и погибшие отсутствуют, пострадали только автомобили;
- по предварительной оценке размер ущерба не превышает 100 тысяч рублей;
- между участниками происшествия нет разногласий.
Для жителей столицы, Санкт-Петербурга и областей максимальная выплата по Европротоколу составляет 400 тысяч рублей (при наличии на одной из машин специальной системы видеофиксации).
Участникам происшествия следует убедиться, что авария соответствует всем перечисленным условиям, в противном случае нужно обязательно вызывать инспекторов Госавтоинспекции.
Возмещение ущерба по Европротоколу
В извещении о ДТП каждый участник вписывает данные в свою колонку, затем документ разделяют и заполняют обратную сторону (каждый свой экземпляр). Водители зарисовывают схему происшествия, проводят видео и фотосъемку места аварии.
Как и в любом другом случае, сообщить страховщику о случившемся нужно сразу после столкновения. Далее в течение 5 рабочих дней в СК подается Европротокол с необходимым пакетом документов. Впервые попавшие в аварию водители часто спрашивают о том, чья страховая компания должна возмещать ущерб при ДТП оформленном таким образом. В таких случаях проводится прямое возмещение убытков, поэтому обращаться надо в СК, предавшую «автогражданку».
Нельзя забывать о необходимости соблюдения сроков обращения с страховщику. Если их нарушить не имея для этого уважительной причины, СК откажет в выплате компенсации на совершенно законном основании.
Категорически запрещено ремонтировать или утилизировать авто в течение 15 дней после столкновения. В таком случае получить выплату также не удастся.
Мы можем помочь!
Ниже часть выигранных дел с подтверждающими документами. Мы гарантированно поможем Вам в борьбе с нечестными страховщиками. Оплата только по факту и только при положительном исходе дела.
Чья страховая платит при аварии
После дорожно-транспортного происшествия владелец автомобиля, намеревающийся получить возмещение, задается логичным вопросом: какая страховая компания выплачивает ущерб? При ДТП разбиты оказываются обе машины, однако деньги на ремонт может получить только пострадавший. Выбор организации для подачи заявления происходит по определенным признакам, которые прописаны в Законе.
Какая страховая компания выплачивает ущерб при ДТП пострадавшему
Сегодня ни у кого не возникает вопроса, кто возмещает ущерб при ДТП: виновник или страховая. Ясно, что если у нарушителя есть автогражданка, то платить за него будет страховщик. В аварии участвуют два автомобиля, у каждого из которых есть полис. Водители до сих пор путаются, по какому из них нужно получать компенсацию.
В 2003 году, когда впервые вступил в действие Закон об ОСАГО, у потерпевших не было никакого выбора. За выплатами все строго обращались по договору виновника. Логика в этом очень простая: покупая полис, автовладелец страхует не машину, а свою гражданскую ответственность за нанесение вреда другим участникам дорожного движения. Страховым случаем является факт наступления вины водителя при ДТП.
Цитата: «Чья страховая компания возмещает ущерб потерпевшему, очевидно, та, что оформила договор с нарушителем ПДД».
Такое положение не устраивало пострадавших. Оформляя договор, водители руководствовались определенными критериями: близость офиса, репутация страховщика и прочее. А в итоге при аварии приходилось обращаться в совершенно чужую организацию.
Проблема была исправлена вступлением в силу, так называемого прямого возмещения убытков. С 2009 года потерпевшие могут получить компенсацию не только в компании нарушителя, но и в своей. Однако после этого нововведения участились вопросы: чья страховая компания выплачивает при ДТП: виновника или пострадавшего?
Новые правила не меняют принцип автогражданки, выплата несмотря ни на что, производится по полису виновника. Когда потерпевший подает документы в свою компанию, она лишь выступает посредником между заявителем и страховой нарушителя. В конечном итоге все расходы берет на себя организация причинителя вреда.
В какую компанию подавать заявление на выплату
Законодатели достаточно часто вносят изменения в правила, путая водителей, которые порой не успевают следить за всеми нововведениями. Однако действия водителей при аварии описаны в Законе достаточно четко и вряд ли будут изменяться в ближайшее время.
Для того чтобы получить компенсацию, нужно узнать, кто ответственен за вред, причиненный при ДТП, чья страховая компания возмещает ущерб. Виновника можно определить, заглянув в справку ГИБДД. Там будет указан нарушитель и номер его полиса. Теперь необходимо заявить о выплате, указав эти данные.
Обратите внимание, сегодня потерпевший не может выбирать кому подавать документы. Обращение пишется в одну из двух организаций в зависимости от условий дорожно-транспортного происшествия.
В страховую нарушителя и только туда подаются документы при наличии таких обстоятельств:
- В аварии разбито более двух машин;
- Причинены травмы людям;
- Помимо автомобилей, испорчено другое имущество (отбойник, фонарный столб и т. д.);
- Оценка ущерба более 50 000 рублей;
- Есть разногласия по поводу определения виновника дорожно-транспортного происшествия;
- Потерпевший не застрахован по ОСАГО.
Во всех остальных случаях нужно обращаться в свою страховую. Чья компания возмещает ущерб при ДТП нужно знать для того, чтобы не получить отказ в приеме обращения.
Каско в популярных компаниях
Выплаты по ОСАГО в 2023 году: что изменилось и о чем надо знать, чтобы не остаться без денег

Новые правила расчета выплат по ОСАГО действуют больше полугода. Разбираемся, сколько покрывает ОСАГО при аварии в 2023 году и как сказались изменения на сфере страхования гражданской ответственности автомобилистов.
Что влияет на размер выплаты по ОСАГО при ДТП в 2023 году
- масштабы повреждения
- стоимость запчастей
Если масштабы повреждения прогнозировать сложно, то расчет стоимости запчастей выглядит более объективным. Для оценки размера ущерба используются специальные справочники. Изначально в расчете ущерба должны были обязательно фигурировать оригинальные запчасти. Но в нынешней ситуации на рынке ЦБ принял ряд изменений, и теперь стоимость ремонта могут считать не только по оригинальным запчастям, но и по аналогам.
Кроме того, важно помнить, что при расчете выплаты — если автовладелец получает компенсацию деньгами, а не отправляет авто на ремонт — учитывается износ запчастей. То есть стоимость пострадавшей детали считается с учетом ее возраста и степени износа. Именно поэтому иногда намного выгоднее все же отправить автомобиль на СТОА, а не получать от страховой компании деньги. При ремонте в любом случае будет установлена новая деталь (даже если это будет аналог оригинальной запчасти).
Оформление ОСАГО c экономией до 74%
От самых популярных страховых компаний
Компании Стоимость
Все предложения
Как прошлогодние изменения отразятся на выплатах по ОСАГО в 2023 году
Аналитический центр Банки.ру сообщает, что совокупные выплаты по ОСАГО по итогам 2022 года выросли на 11,3% и достигли величины 160 млрд руб.
«Если в I полугодии 2022 года выплаты росли на 8% по сравнению с аналогичным периодом предыдущего года, то во II темпы роста увеличились почти в 2 раза и достигли 15%. Именно во второй половине года страховщики начали рассчитывать выплаты по новым справочникам цен запасных частей, кроме того, на этот период пришлось расширение тарифного коридора по ОСАГО, которое несколько смягчило процесс контроля за объемом выплат по этому виду для страховых компаний. Справочники актуализировались с учетом аналогов дважды во II полугодии 2022 года — в октябре и декабре. По данным РСА, средняя выплата по ОСАГО в 2022 году составила 76,9 тыс. рублей, увеличившись на 10% по сравнению со средней выплатой 2021 года (70,1 тыс. рублей). Необходимо отметить, что рост выплат происходил на фоне роста средней премии по ОСАГО: в 2022 году она выросла на 21%, с 5,6 тыс. до 6,8 тыс. рублей», — комментирует аналитик страхового рынка Аналитического центра Банки.ру Илья Чуриков.
По прогнозам аналитиков Банки.ру в 2023 году будут сохраняться заметные проблемы с поставками запасных частей для ремонта автомобилей, при этом рост цен на импортируемые автокомпоненты, вероятно, продолжится, учитывая тенденцию к ослаблению национальной валюты. Сейчас активно обсуждается введение новой для рынка практики ремонта транспортных средств восстановленными запчастями. Возможно, эта инициатива получит свое воплощение в текущем году, отмечает Илья Чуриков.
13.09.2022 17:46
Размер выплаты по страховому полису ОСАГО в 2023 году
Максимальная выплата по ОСАГО при ДТП без пострадавших в 2023 году, согласно закону об ОСАГО, составляет 400 тыс. руб. Максимальная выплата по ОСАГО при ДТП на компенсацию вреда жизни и здоровью — 500 тыс. руб.
Полис ОСАГО покрывает не только ремонт автомобиля — можно получить компенсацию также за пострадавшие в аварии вещи.
При каких условиях положена страховая выплата по ОСАГО
Страховая выплата положена пострадавшей в ДТП стороне, оплачивает ремонт страховая компания виновника аварии. Если виновника установить нельзя или в ДТП виноваты оба участника, ущерб компенсируют обе страховые компании. Иногда, чтобы определить степень вины каждой из сторон, требуется судебное решение.
Для получения выплаты по ОСАГО, если нельзя оформить европротокол (участников аварии больше двух, есть пострадавшие люди, пострадало имущество помимо самого автомобиля, стороны не могут договориться и т. д.), нужно вызвать сотрудника ГИБДД. Он составит протокол, с которым затем надо обратиться в страховую компанию. Если полис ОСАГО есть у обоих участников ДТП, можно обращаться с заявлением в свою СК. Если в аварии пострадали люди, заявление подается в страховую виновника ДТП.
Возмещение в случае оформления европротокола при ДТП
Если в ДТП пострадали только два автомобиля, при этом у обоих водителей есть полисы ОСАГО, а все вещи и люди целы, можно оформить европротокол без вызова сотрудника полиции.
Чтобы получить по европротоколу максимальную компенсацию, важно правильно заполнить извещение о ДТП в бумажном или электронном виде, четко договориться, кто стал виновником аварии, провести фотофиксацию через сервис «Европротокол Онлайн», через который фото автоматически попадут в базу РСА. Без фотофиксации страховая компания по европротоколу компенсирует максимально 100 тыс. руб. А если нет фото и остались противоречия, компенсации не будет совсем.
Памятка: как понять, что можно оформлять европротокол?
— в ДТП пострадали только два автомобиля
— все люди и вещи целы
— оба водителя договорились о том, кто виноват, и у них не осталось никаких противоречий
— оформлено извещение о ДТП в бумажном или электронном виде
— проведена фотофиксация через сервис «Европротокол Онлайн»
Какие документы необходимо предоставить для оформления выплаты
Для оформления выплаты после ДТП в течение пяти дней необходимо обратиться с заявлением в страховую компанию. Вместе с заявлением нужно будет предоставить:
- заверенную копию паспорта водителя, признанного пострадавшей стороной
- извещение о ДТП, если оно заполнялось в бумажном виде
- копию протокола, составленного сотрудниками ГИБДД, если ДТП оформлялось с их участием
После подачи заявления также в течение пяти дней нужно будет отправить машину на осмотр или вызвать оценщика из страховой компании, если машину нельзя транспортировать. Нарушать сроки не рекомендуется, иначе получить возмещение будет очень проблематично.
Оформление ОСАГО c экономией до 74%
От самых популярных страховых компаний
Как рассчитывается размер ущерба
Правила выплат по ОСАГО при ДТП в 2023 году стандартны. Страховая компания и СТОА рассчитывают размер ущерба по справочникам, в которых прописана стоимость запчастей. Порядок формирования справочников утверждает ЦБ, а фактически их составлением занимается РСА. Ранее в справочниках фигурировали и оригинальные запчасти, и их аналоги, однако без учета цен оригиналов рассчитать стоимость запчастей было невозможно. Даже если оригинальных запчастей на рынке не было, страховщикам приходилось учитывать их стоимость при расчете ремонта. По факту это было невыполнимым требованием в последние месяцы, из-за чего с расчетом ущерба возникали проблемы. С 11 сентября 2022 года Центробанк разрешил не учитывать при расчете стоимость запчастей-оригиналов, если их нет на рынке. Это стало необходимой мерой для стабилизации ситуации на рынке автострахования, отмечает Илья Чуриков.
«Расширение тарифного коридора по ОСАГО позволит страховщикам нивелировать рост убыточности из-за подорожавшего ремонта, а расчет выплат с учетом новых цен и аналогов также, вероятно, смягчит нагрузку на бизнес. Но для обычного автовладельца все эти факторы будут означать следующее: стоимость ОСАГО возрастет, особенно для аварийных водителей, а процесс урегулирования убытка может временами утрачивать ритмичность и бесшовность. К сожалению, без этих мер ситуация с убыточностью и выплатами в сложившихся обстоятельствах могла бы окончательно потерять устойчивость», — комментирует эксперт.
Как возмещают ущерб
Для возмещения ущерба по ОСАГО страховая компания может предложить страховую выплату или отправить автомобиль на ремонт.
Срок ремонта автомобиля — 30 дней, за каждый следующий день страховая компания выплачивает неустойку 0,5% от стоимости компенсации. При максимальной сумме компенсации 400 тыс. руб. и просрочке на 10 дней страховая компания заплатит неустойку 20 тыс. руб. Поэтому если предстоит долгий и сложный ремонт, страховая компания может сама предложить денежную компенсацию вместо ремонта.
«Страховые компании стали отмечать тенденцию к более частому запросу клиентами возмещения в денежной форме в связи с удлинившимися сроками ремонта, который одновременно не выгоден и страховой компании: при сроках ремонта cвыше 30 дней страховщик вынужден оплачивать неустойку за каждый день просрочки. В целом выплата возмещения деньгами, особенно для возрастных автомобилей, выгодна для страховых компаний, поскольку при расчете компенсации учитывается фактическая стоимость запчастей (с учетом износа)», — объясняет Илья Чуриков.
Где отремонтируют автомобиль
Автомобиль отправляют на ремонт на СТОА, с которым у страховой компании заключен договор. Если автомобилю меньше двух лет, его обязаны ремонтировать у официального дилера. Станция ремонта должна находиться в радиусе 50 км от места проживания автовладельца — в противном случае он может потребовать компенсацию деньгами.
Что делать, если не устраивает размер выплаты по ОСАГО
Бывают ситуации, когда сумма ущерба после ДТП превышает максимальные 400 тыс. руб. В этом случае виновник аварии должен покрыть остаток пострадавшей стороне самостоятельно. Но что делать, если страховая выплата назначена в пределах 400 тыс. руб., но автовладелец с ней не согласен? Такая ситуация возможна, если страховая компания оценила стоимость ремонта ниже, чем просит за него официальный дилер. С изменением способов расчета стоимости компенсаций и введением запчастей-аналогов в справочки спорные ситуации будут возникать чаще. Для их разрешения автомобилистам нужно обращаться к финансовому уполномоченному (омбудсмену) при Банке России. Эта служба существует с 2019 года, но о ней знают далеко не все. Заявление омбудсмену передается онлайн, его услуги бесплатны. К заявлению прикладываются все расчеты, далее омбудсмен принимает решение. Оно приравнивается к решению суда и обязательно к исполнению страховой компанией.
Что делать, если отказали в ремонте
Если страховая компания неправомерно отказала в ремонте авто, также можно подать жалобу финансовому уполномоченному. Если омбудсмен подтвердит, что отказ в выплате не имеет под собой оснований, автовладелец может требовать полной денежной компенсации ущерба — без учета износа деталей.
Можно ли выбрать компенсацию деньгами, а не ремонт
Согласно закону об ОСАГО (ФЗ №40), заменить ремонт на денежную компенсацию можно, если:
- автомобиль не подлежит восстановлению
- автовладелец погиб
- автовладелец сильно пострадал и выбрал компенсацию деньгами, а не ремонтом
- автовладелец — инвалид
- сумма ущерба превышает максимальную выплату, либо все участники ДТП признаны виновными, ремонт требует доплаты, но никто из них не хочет доплачивать за ремонт на СТОА
- если страховщик и страхователь договорились о замене ремонта на компенсацию и подписали соответствующее соглашение
- по какой-то причине автомобиль нельзя отправить в сервис, выбранный при заключении страхового договора
- автомобилю меньше двух лет, а страховая не сотрудничает с официальным дилером нужной марки
Оформить ОСАГО на Банки.ру просто
1 Укажите данные авто и водителей
2 Сравните цены и выберите лучшее предложение
3 Оплатите и получите полис на email
Как получить выплату, если у виновника ДТП нет ОСАГО
Если у виновника нет полиса ОСАГО, но он готов сотрудничать, можно попробовать договориться о компенсации ущерба на месте и составить расписку. Если виновник ДТП отказывается компенсировать ущерб, придется требовать оплаты ремонта в судебном порядке. Для этого нужно максимально зафиксировать обстоятельства аварии с привлечением сотрудника ГИБДД, а также записать данные виновника аварии.
Также за компенсацией можно обратиться в Российский союз автостраховщиков. У него есть специальный фонд, из которого выплачивается компенсация, если:
- виновник ДТП неизвестен
- страховая компания виновника обанкротилась
- у страховой компании виновника ДТП отозвана лицензия
- у виновника ДТП нет ОСАГО
В каком случае страховщик может отказать в компенсации по ОСАГО
Есть немало ситуаций, в которых страховщики вправе отказать страхователю в выплате по ОСАГО. Вот некоторые из них:
- автомобиль использовался не по прямому назначению (например, для обучения вождению, тест-драйва или в качестве такси, о чем не было заявлено изначально)
- пострадал не тот автомобиль, который указан в полисе ОСАГО
- предоставлен неполный пакет документов
- заявление на компенсацию подано в страховую компанию позже установленного срока (5 дней)
- страховая компания обанкротилась
- страховая компания доказала факт мошенничества в процессе ДТП
Памятка
Чтобы не было проблем с получением выплат по ОСАГО, важно помнить несколько основных моментов:
- Оформлять европротокол можно только в том случае, если в ДТП пострадали два автомобиля, у обоих водителей есть полисы ОСАГО и у них не осталось разногласий на тему того, кто виновен в ДТП.
- Для получения максимальной выплаты по европротоколу нужно обязательно провести фотофиксацию с помощью специальных приложений (например, «Европротокол Онлайн»).
- Заявить об ущербе в страховую компанию надо в течение пяти дней после происшествия.
«Перед покупкой полиса отнеситесь ответственно к выбору страховой компании, так как за возмещением пострадавший должен обращаться в свою страховую компанию. В Народном рейтинге страховых компаний на Банки.ру можно почитать отзывы других пользователей, которые помогут принять правильное решение в выборе страховой компании по ОСАГО. Оформить ОСАГО можно на Банки.ру, на сайте представлено 19 надежных страховых компаний», — советует product owner страховых продуктов Банки.ру Юлия Корнеева.
Оформить ОСАГО c экономией до 74% на Банки.ру
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >