Стоимость каско: в какую сумму обойдется полис на год
Каско (исп. casco — «шлем») — это страхование транспортного средства от угона, хищения или повреждений [1] . В отличие от ОСАГО, обязательного страхования автогражданской ответственности, каско оформляется по желанию владельца ТС. Подробнее о том, зачем нужен такой полис, какие преимущества он дает и сколько будет стоить каско, расскажем в статье.
Для чего оформляется полис
Как уже было сказано, в нашей стране, согласно Федеральному закону от 25 апреля 2002 года № 40-ФЗ, все автовладельцы должны оформлять ОСАГО [2] . В то время как каско — добровольное страхование. В первом случае полис необходим для покрытия расходов на компенсацию ущерба, причиненного страхователем-автовладельцем. Во втором — объектом страхования становится транспортное средство: каско защищает автомобиль от самых распространенных неприятностей — например, аварии, угона и так далее. При этом совершенно неважно, кто стал виновником этих проблем, — владелец, природное явление или другое лицо.
К слову, иногда оформление каско все же становится обязанностью. Например, многие банки включают каско в список условий для получения кредита на покупку нового автомобиля. А в некоторых случаях оформление полиса каско может снизить ставку по кредиту [3] .
В зависимости от того, какие случаи будут считаться страховыми, выделяют два типа каско: полное и частичное.
Полное каско покрывает практически все возможные риски для автомобиля. К страховым случаям относятся:
- ДТП (вплоть до полного уничтожения автомобиля), независимо от того, кто был его виновником;
- угон;
- хищение отдельных деталей машины;
- повреждение или потеря отдельных агрегатов, частей и узлов автомобиля;
- ущерб, причиненный авто вследствие стихийного бедствия;
- противозаконные действия третьих лиц (вандализм или намеренное вредительство);
- попадание в авто камней или других предметов (веток деревьев, сосулек, града и так далее).
Частичное каско подразумевает только страхование от вероятных повреждений (вплоть до полной гибели авто), оно не предполагает компенсацию в случае хищения или угона.
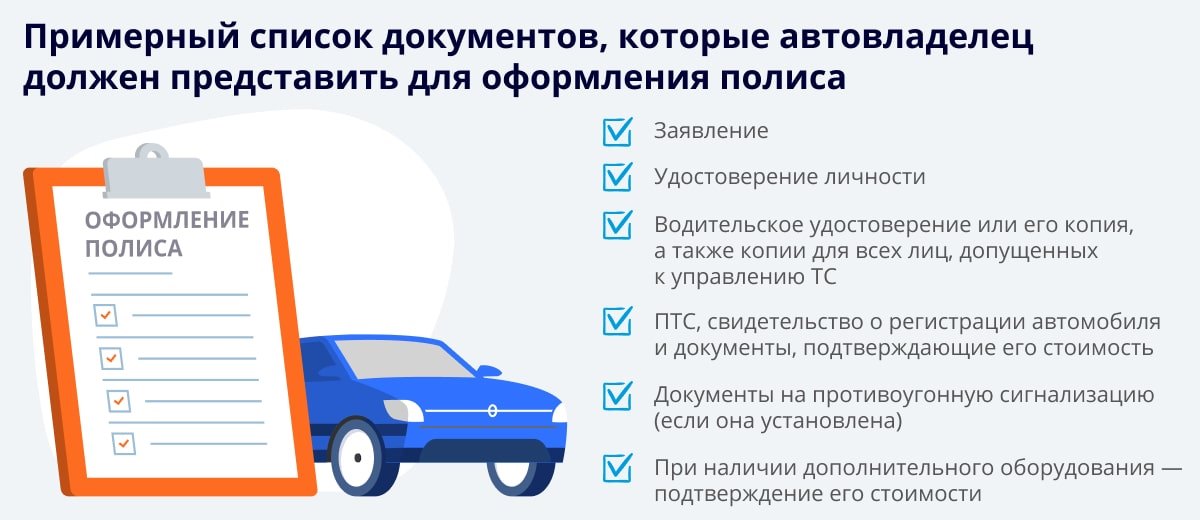
При заключении договора владельцу стоит быть внимательным: иногда страховка покрывает только тот ущерб, который был нанесен заводскому оснащению автомобиля. Любое дополнительное оборудование придется оплачивать отдельно.
Важно
Иногда в дополнение к основному договору каско предлагается страхование жизни пассажиров или домашних питомцев, которых владелец планирует перевозить. Точный список страховых случаев обычно согласовывают со страховой компанией.
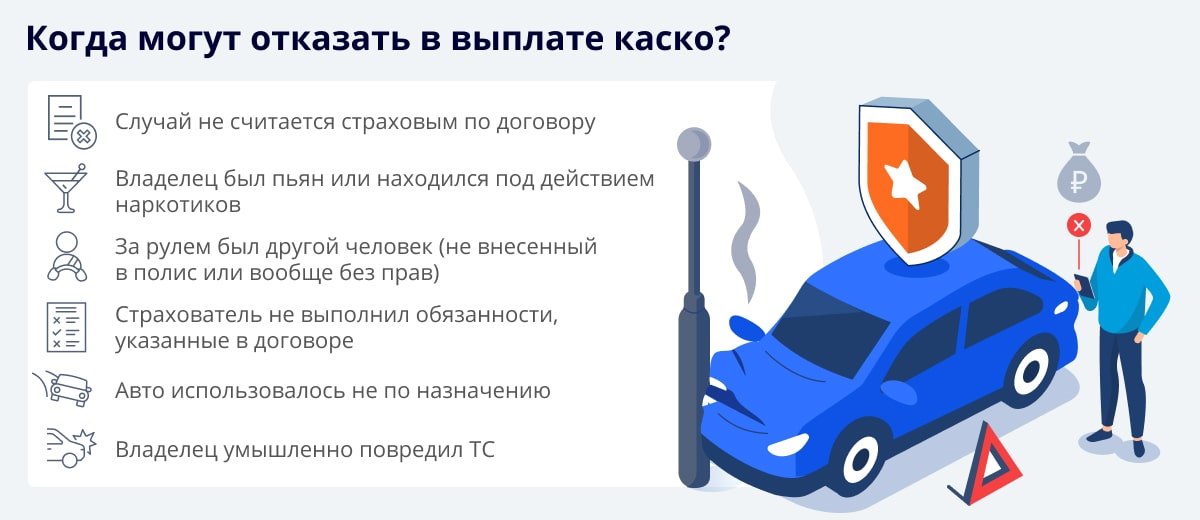
Разумеется, компенсация по каско не выплачивается, если автомобиль был поврежден или утрачен умышленно. Также откажут в выплате в случае, если водитель в момент аварии был в состоянии алкогольного или наркотического опьянения, были нарушены правила эксплуатации авто или если за рулем находился человек, не внесенный в полис или вообще не имеющий водительских прав [4] . Кроме того, получить страховку не удастся, если страховой случай произошел за пределами территории, на которой действует полис, например за границей. Если в договоре были допущены ошибки, это также может стать препятствием к выплате компенсации.
Сколько стоит каско
Если цена ОСАГО регулируется Центробанком, то стоимость страхования каско каждая страховая организация определяет самостоятельно [5] .
Стоимость страховки каско формируется из нескольких составляющих, но в основе ее лежит некий базовый тариф, который рассчитывается страховой компанией в процентах от цены автомобиля. Чем автомобиль старше, тем выше будет начальный тариф, поскольку считается, что к подержанной машине владелец относится менее бережно, а кроме того, авто «в возрасте» чаще ломаются. Также учитывается рыночная стоимость автомобиля — при этом страховые компании сами определяют конкретную сумму. К тому же базовые тарифы по рискам категории «ущерб» и по рискам категории «угон» считаются отдельно: как правило, «ущерб» стоит дороже.
Стоимость каско на авто, естественно, зависит от продолжительности страхового периода. Традиционно полис оформляется на один год — именно этот срок считается наиболее разумным с финансовой точки зрения. Но можно оформить полис и на один или три месяца, полгода, три года и так далее. Например, среди автовладельцев, которые не пользуются своими автомобилями зимой, особенно популярны именно краткосрочные полисы каско.
Но и это не все. На итоговый платеж по полису — как в сторону увеличения, так и в сторону уменьшения — влияют поправочные коэффициенты [6] . Методика расчета каско не регулируется на государственном уровне, поэтому страховщики могут использовать любые коэффициенты, но все же можно выделить некий основной набор, применяемый в большинстве страховых компаний. При этом коэффициенты могут как понижать, так и повышать стоимость полиса каско.
- Коэффициент возраста и стажа водителя . Этот показатель может существенно уменьшить или увеличить как платеж по каско, так и страховую премию. Чем моложе водитель и чем меньше его стаж, тем дороже для него окажется каско. Дело в том, что этот коэффициент влияет на тариф по риску «ущерб», который формирует основную часть платежа. Еще один нюанс: если к управлению допущено несколько водителей, цена полиса повышается.
- Состояние автомобиля . Чем меньше дефектов у транспортного средства, тем ниже стоимость каско на авто. И наоборот.
- Условия хранения . Если владелец содержит свой автомобиль «под окнами», то есть просто во дворе, и не оснащает его противоугонной системой, скорее всего, ему придется заплатить по полису больше, чем тому, кто ставит ТС на стоянку или в гараж. В этом случае вероятность выплат по риску «хищение» значительно ниже, потому уменьшается и цена полиса.
- Коэффициент безубыточности , то есть наличие/отсутствие ДТП. За каждый год безубыточного страхования компании обычно делают скидку около 5 %. Иногда эта скидка сохраняется даже при переходе от одного страховщика к другому, но для этого потребуется представить справку, подтверждающую отсутствие выплат по каско.
- Территориальный коэффициент. Зависит от места преимущественного использования автомобиля. В мегаполисах ДТП происходят чаще, чем в небольших городах, соответственно, клиенты чаще обращаются за возмещением ущерба. В различных населенных пунктах имеется и разная статистика убыточности по той или иной конкретной модели. Например, если за год было зафиксировано большое количество аварий с участием определенной марки ТС, то велика вероятность, что в следующем году платеж по полису для владельцев этой модели существенно вырастет.
То же самое касается повышающего коэффициента по риску «угон»: если в регионе отмечается рост количества угонов определенной модели, то тариф по этому риску наверняка будет увеличен. Однако увеличение тарифов в одной страховой компании не означает их повсеместный рост: каждая компания ориентируется на собственную статистику.
На заметку
Существует так называемый заградительный тариф [7] . Он предназначен для защиты страховой компании от водителей, принесших ей в прошлом большую убыточность по каско. Цена полиса для подобной категории водителей устанавливается на довольно высоком уровне — чтобы им было невыгодно обращаться к этому страховщику.
На сайтах многих страховых компаний можно рассчитать примерную стоимость каско с помощью онлайн-калькулятора. Как правило, для расчета запрашивают следующую информацию: пол, возраст, семейное положение, город проживания, водительский стаж автовладельца, марка, модель авто, год выпуска, стоимость, пробег, имеется ли кредит по ТС и так далее. Все эти факторы влияют на итоговую сумму.
Полис каско действительно способен защитить автомобиль от всех возможных рисков и, соответственно, его владельца от лишних трат. Самое главное — правильно выбрать страховую компанию, чтобы получить необходимые опции и при этом не переплатить.
- 1 https://ru.wikipedia.org/wiki/Каско
- 2 http://base.garant.ru/184404/5ac206a89ea76855804609cd950fcaf7/
- 3 https://www.vedomosti.ru/finance/articles/2020/01/24/821401-banki
- 4 https://fincult.info/article/kasko/
- 5 https://ru.wikipedia.org/wiki/Каско#Автокаско_в_России
- 6 https://www.inguru.ru/kalkulyator_kasko/stat_hitrosti_koehfficientov_kasko
- 7 https://akvizitor.com/cena-kasko/
- 8 https://benfin.ru/kasko/
От чего зависит стоимость КАСКО
Не секрет, что стоимость полисов добровольного автострахования зависит исключительно от ценовой политики страховых компаний и не регламентируется государством. Тем не менее, есть ряд основополагающих аспектов для всех компаний, которые объясняют, от чего зависит стоимость каско. Период эксплуатации автомобиля, его марка, модель и оснащенность — вот от чего зависит каско. Также стаж и возраст водителя – это то, от чего зависит стоимость каско. При выборе страховой программы можно включить или исключить некоторые опции, например, сервисную помощь на дорогах, покрытие рисков от стихийных бедствий и т.д. Наличие или отсутствие данных опций также является тем, от чего зависит стоимость каско. Важно понимать, что некоторые компании устанавливают дополнительные условия, определяющие, от чего зависит КАСКО, а точнее, цена на полис. Рассчитать цену на полис с использованием удобного калькулятора КАСКО.
Задайте их менеджеру
- Проверка ОСАГО в базе РСА
- Страховые случаи по ОСАГО
- Проверить полис ОСАГО
- Чем отличается ОСАГО и КАСКО
- Документы для ОСАГО
- КАСКО от угона
- КАСКО 50 на 50
- Что такое франшиза в страховании КАСКО?
- ОСАГО расшифровка
- Проверить полис ОСАГО на подлинность
- Как застраховать машину через интернет
- Сделать страховку на машину ОСАГО онлайн
- Сколько стоит КАСКО?
- Коэффициенты ОСАГО
- КБМ ОСАГО
- Выплаты по КАСКО
- КАСКО в рассрочку
- Где лучше застраховать ОСАГО?
- Выплаты по ОСАГО
- Штраф за отсутствие ОСАГО
- Правила ОСАГО
- Срок выплаты по ОСАГО
- Штраф за отсутствие ОСАГО в 2018 году
- КАСКО ущерб
- Нужно ли ОСАГО, если есть КАСКО?
- ОСАГО для юридических лиц
- Рассчитать ОСАГО по новым тарифам
От чего зависит стоимость каско
ОТ ЧЕГО ЗАВИСИТ СТОИМОСТЬ КАСКО
Это самый популярный вопрос, который волнует клиента, когда заходит разговор о стоимости КАСКО.
Факторы. влияющие на стоимость полиса КАСКО, можно условно поделить на:
1️⃣ Те, которые не зависят от водителя.
Сюда относятся: возраст водителей, вписанных в полис, водительский стаж и регион страхования. Как понимаете, чем выше по статистике риск попадания в ДТП в соответствии с данными критериями, тем выше цена.
2️⃣ Те, которые зависят от водителя.
✔️ Модель и марка автомобиля
На стоимость влияет статистика угонов, если риск угона автомобилей марки вашего клиента выше — то и стоимость полиса выше.
✔️ Год выпуска автомобиля
Чем старше машина — тем дороже, некоторые СК вообще отказывают в КАСКО для машин старше 10 лет.
✔️ Стоимость автомобиля
Для новых авто при оформлении КАСКО указывается стоимость машины, прописанная в договоре продажи. Если машина с пробегом, то стоимость ТС определяется по актуальным рыночным ценам.
✔️ Ограничение покрываемых страховкой рисков
Полное или частичное КАСКО планирует приобретать клиент? Разъясните, что с увеличением покрытия страховых случаев растет и стоимость.
✔️ Выбор ремонтного сервиса
Для машин с гарантией ремонт обычно выполняется в центрах официальных сервисов. Автомобили без гарантии ремонтируют по направлению, выданному СК в специальных автосервисах, с которыми у этой компании имеется договор. Клиент также может выбрать авторемонтную мастерскую сам, но тогда страховка будет стоить дороже.
✔️ Противоугонные системы на автомобиле
Наличие такой системы снижает стоимость страховки, при расчете учитывается даже марка и модель противоугонный системы.
✔️ Выплаты с учетом износа запчастей
Эта опция актуальна для машин, которые уже не обслуживаются по гарантии. Стоимость полиса будет ниже, но, если наступит страховой случай, при выплатах будет учитываться износ каждой запчасти.
✔️ Наличие или отсутствие франшизы
Это часть ущерба, которую страховая компания не выплачивает автовладельцу при наступлении страхового случая.
Есть 2 вида франшизы:
— Условная. Возмещение не выплачивается, если ущерб меньше установленной договором суммы. Если ущерб превысит этот порог, то возмещение выплачивается в полном объеме.
— Безусловная. В любом случае сумма выплаты уменьшается на размер установленной франшизы. Чем больше страховых случаев, тем меньше остаток суммы выплаты.
✔️ Наличие или отсутствие агрегатной суммы.
В договоре можно установить предельный размер страховых выплат на срок действия полиса КАСКО. Как только выплаты дошли до этого размера, все убытки автовладелец будет возмещать сам.
✔️ Применение упрощенной процедуры выплат
Можно предусмотреть, что абсолютно все повреждения авто (даже незначительные трещины на лобовом) должны быть зарегистрированы компетентными государственными органами. Такой подход снижает стоимость полиса. Но❗️если проигнорировать требование фиксации повреждения, то страховая не выплатит возмещение.
Работа со всеми этими опциями доступна на платформе InsSmart, а если возникнут вопросы вам всегда быстро поможет наша служба поддержки.
Уверены, что многие из вас знают все эти пункты, но тем, кто еще ни разу не продавал КАСКО будет полезно
Сколько стоит каско
Все статьи Страхование автомобиля Выездная диагностика Выбор автомобиля Как избежать обмана Поиск вариантов Общение с продавцом Покупка б/у авто: Оформление сделки Что делать после покупки Как оценить авто Покупка б/у авто в салоне Техническая проверка Советы по покупке Покупка б/у авто: с чего начать
Каско – это полис добровольного страхования. Его можно приобрести, чтобы защитить авто от угона и различных повреждений. Сколько стоит каско и от чего зависит его цена, вы узнаете из этого материала.
Сколько стоит каско
Стоимость полиса каско зависит от коэффициентов и тарифов, которые страховые компании устанавливают сами, поэтому цены в разных фирмах могут значительно отличаться. Например, каско на «Лексус LX» 2018 года в страховой компании Intouch стоит 130 732 рубля, а в «Объединенной страховой компании» – 233 832 рубля.
Цена полиса рассчитывается индивидуально для каждого водителя, исходя из страховых рисков: чем они выше, тем дороже каско.
Основными коэффициентами, применяемыми страховщиками при расчете стоимости, являются:
- Возраст водителя. К водителям до 21 года и старше 65 лет применяется повышенный тариф, так как риск попадания в ДТП у этой категории водителей выше.
- Водительский стаж. Чем опытнее водитель, тем меньше риск, что он попадет в аварию, и дешевле полис.
- Качество противоугонной системы. Чем она надежнее, тем дешевле страховка.
- Страхование дополнительных частей (аудиосистемы, колес и т. д.). Если они включены в договор страхования, полис будет дороже.
- Число лиц, допущенных к управлению машиной и вписываемых в страховку. Чем больше водителей, тем дороже каско.
- Размер франшизы – суммы, которую при страховом случае платит сам водитель. Чем больше эта сумма, тем дешевле страховка.
- Место парковки. Если автомобиль остается на ночь во дворе, полис будет дороже, а, если машина ставится в гараж или на охраняемую стоянку, – дешевле.
- Целевое использование авто. Если это коммерческий транспорт, используемый юридическим лицом, например, в качестве такси, страховка будет дороже. А для физических лиц, использующих машину в личных целях, полис дешевле.
- Вероятность угона. На определенные модели, пользующиеся, по статистике МВД, спросом у угонщиков, такие как «Солярис», «Камри», страховка будет дороже.
При расчетах страховые компании также могут использовать и другие коэффициенты, например: цену, износ и пробег автомобиля. Чем старше авто, тем больше риск аварии, и, следовательно, дороже стоимость каско.
Если износ машины высокий, страховая может вовсе отказать в оформлении страховки. Иномарка должна быть не старше десяти лет, а российское авто – не старше семи лет.
Точную стоимость полиса каско на конкретное авто можно узнать только в офисе страховой. Примерную стоимость можно высчитать через интернет.
Где посчитать примерную стоимость каско
Чтобы узнать, сколько примерно стоит каско на год или другой период у разных страховых фирм, нужно зайти на их сайты и воспользоваться онлайн-калькуляторами.
Последовательность введения данных у СК отличается, но все они запрашивают одинаковую информацию.
В онлайн-калькулятор нужно ввести:
- информацию об авто: марку, модель, год выпуска, мощность двигателя, регион использования, пробег, наличие противоугонной системы и проч.;
- данные о собственнике и водителях, допущенных к управлению: возраст, стаж вождения, наличие ДТП за прошлый год и количество страховых случаев;
- стоимость машины, покрытие каско (ущерб, угон, полная гибель авто), размер франшизы, срок использования и тип ремонта (дилерский центр, СТО и т. д.).
Второй способ высчитать примерную стоимость каско – воспользоваться сайтом-агрегатором, например, сравни.ру. Подобный агрегатор есть для полиса автогражданки – «Автокод ОСАГО» . Он тоже показывает предложения от разных страховщиков.
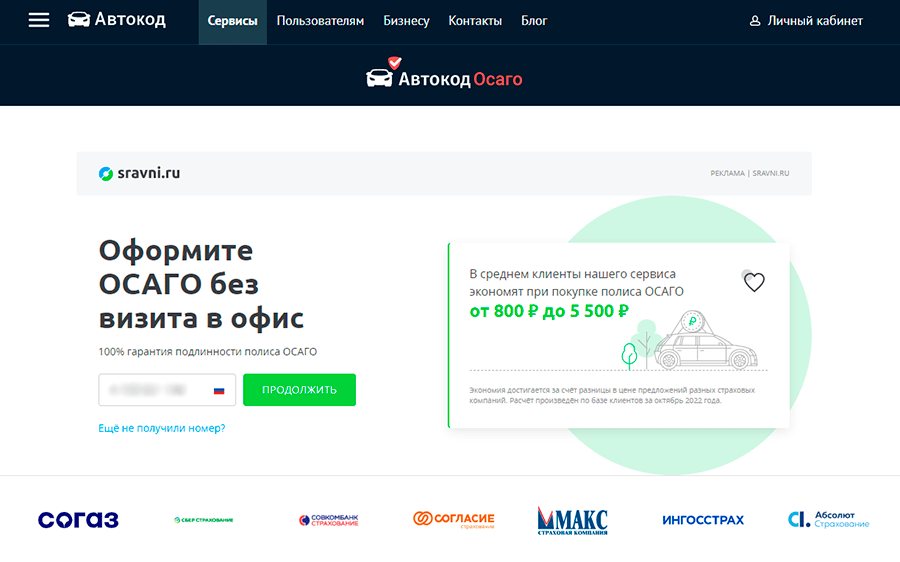
Пользователь «Автокод ОСАГО» может сравнить цены и тут же купить страховку.
На сравни.ру тоже отображается список предложений от разных СК – можно сопоставить цены и выбрать самый выгодный вариант. Правда, в отличие от сервиса для ОСАГО, на сравни.ру не получится купить каско. Но, узнав, какая страховая продает самый выгодный полис, пользователь может отправиться в офис и оформить там страховку.
Сколько времени оформляется каско
На оформление каско обычно уходит 1 день. Дату, с которой полис начнет действовать, страхователь определяет сам и указывает ее в полисе. Нельзя, чтобы каско начинал действовать задним числом или до внесения водителем оплаты за страховку.
Возить с собой каско не нужно. За отсутствие полиса штрафа не последует.
Как возмещается ущерб по каско
Порядок и условия получения страхового возмещения оговариваются договором. При оформлении каско их нужно обязательно уточнить.
Страховая может возместить убытки деньгами либо отремонтирует авто за свой счет в автосервисе, являющимся партнером СК, или в сервисе, который укажет водитель. Данные условия также прописывают в договоре.
Размер выплаты по каско не лимитирован. Получить можно любую сумму, которую рассчитает эксперт страховщика, исходя из ущерба, полученного машиной. Если водителя не устроит размер возмещения, он вправе его оспорить и назначить независимую экспертизу.
К страховым случаям по каско не относятся арест или изъятие авто, ущерб в результате терактов, войны и иные повреждения, оговоренные договором.
Когда срок действия договора истечет, водитель может его продлить или заключить новый договор с другой страховой компанией и на иных условиях.
Каско – дорогой полис, и решение о его покупке должно быть взвешенным. Важно понимать, что, если за время действия договора не произойдет страховых случаев, деньги, потраченные на страховку, никто не вернет. Они уйдут в прибыль страховой компании.