Можно ли отремонтировать автомобиль по ОСАГО спустя год после ДТП

Бывает так, что автомобилисты, попавшие в аварию и оформившие все документы по правилам, откладывают визит в сервис до последнего. Обычно это происходит, когда повреждения автомобиля несерьезные. ОСАГО виновника ДТП покрывает все расходы по ремонту, но оставлять машину в СТО на несколько дней ради мелких царапин не хочется.
В итоге может пройти несколько месяцев. Действие старого полиса ОСАГО подходит к концу, и автовладелец вспоминает, что хорошо бы заняться ремонтом за счет виновника. Но не поздно ли?
Временных ограничений по сроку действия направления на ремонт нет, пояснили в Российском Союзе автостраховщиков. Как уточняет aif.ru, это прописано в законе об ОСАГО.
Однако здесь есть важный нюанс. Натуральное возмещение ущерба происходит в рамках договоров между страховщиками и СТО. Сервис — это коммерческая организация, которая может внести изменения в своей работе. Так, в СТО могут быть скорректированы особенности взаимодействия со страховщиками, механизмы оплаты работ, специфика подбора запасных частей. Все это должно быть отражено в новых договорах. И в документах может быть предусмотрен срок действия направления на ремонт.
В этом случае автомобилисту, «запоздавшему» в сервис на год и более, придется составлять новое направление. Как правило, СТО практикуют двухнедельный период ожидания. Если он не будет соблюден, руководство может потребовать дополнительного подтверждения от страховщиков и выдачи нового направления.
Эксперты советуют перед поездкой в сервис изучить документы, полученные в страховой. Если в них не указаны сроки постановки поврежденного автомобиля на ремонт в СТО, лучше уточнить их в самом сервисе. Если возникают какие-то проблемы — например, не работает направление на ремонт, или мастерская закрылась и больше не принимает клиентов, нужно обратиться в страховую, которая должна все это урегулировать. В частности, выдать новое направление, либо перенаправить автовладельца в другой сервис.
Ранее «РГ» рассказала, как самому устранить мелкие вмятины на кузове автомобиля, а также почему опасно покупать подержанную резину.
Ремонт по страховке-2022: что нужно знать
Из-за санкций восстановительный ремонт стал значительно дороже: страховщики теперь считают цену запчастей по новым каталогам, потому выросла и стоимость самой страховки. В такой ситуации важно знать, когда страховая компания должна отремонтировать автомобиль потерпевшего, а когда может и возместить причиненный ущерб деньгами. Подробно, но без лишней информации рассказываем, как происходит возмещение по ОСАГО и какие трудности могут возникнуть при общении со страховой.
Ремонт по ОСАГО: что нового?
С 19 июня стоимость восстановительного ремонта автомобилей по договору обязательного автострахования (ОСАГО) рассчитывается по-новому. Вступили в силу новые справочники оценки средней стоимости запчастей, которые используются для расчета выплат по страховке. По подсчетам Российского союза автостраховщиков, стоимость «корзины часто бьющихся запчастей», рассчитываемая по новым справочникам деталей, выросла на 28,7% относительно предыдущей редакции.
Другие изменения находятся на стадии обсуждения и проработки. Так, еще в апреле Центробанк предложил новые правила расчета стоимости ремонта по ОСАГО с учетом цен на аналоги оригинальных запчастей. Такое решение регулятор предложил как временную меру из-за «высокой неопределенности цен» оригинальных деталей и проблем с их доступностью. А в июне ЦБ выступил с инициативой изменить коридор базового тарифа ОСАГО для большинства категорий автовладельцев. Его хотят расширить на 26% вверх и вниз — так страховщики смогут точнее учитывать риски на фоне роста стоимости запчастей.
Права пострадавшего
За ремонтом авто по ОСАГО может обратиться только автовладелец, которого признали потерпевшим в ДТП. Виновник аварии должен ремонтировать машину самостоятельно, если у него нет договора добровольного автострахования (каско).
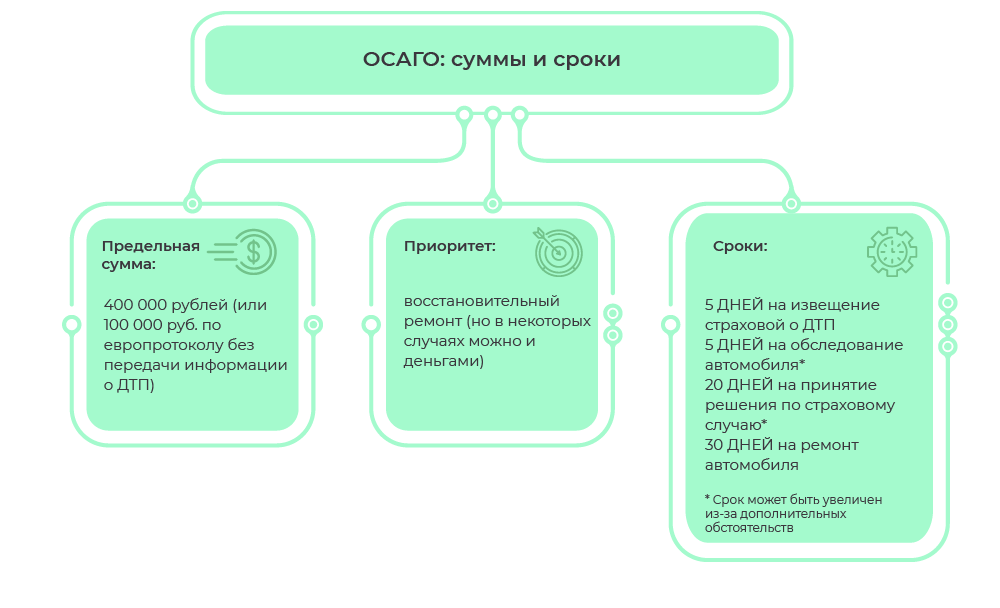
По закону «Об ОСАГО» максимальная сумма, которую страховая фирма вправе потратить на восстановительный ремонт авто, не должна превышать 400 000 руб. Если был нанесен ущерб жизни и здоровью человека, лимит достигает 500 000 руб.
В случае когда в ДТП виноваты оба водителя либо не виноват никто, оба получают по 50% стандартной компенсации. То есть не больше 50 000–200 000 руб. Но если в судебных разбирательствах выяснится, что у сторон ДТП степень вины различная, то возмещение утвердят пропорционально тяжести последствий от действий участников аварии.
Ремонт или деньги
П. 16.1 ст. 12 закона «Об ОСАГО» предусматривает закрытый перечень оснований, когда страховщик может вместо организации ремонта выплатить потерпевшему возмещение в денежной форме:
✅ полное уничтожение попавшего в ДТП транспортного средства;
✅ смерть потерпевшего;
✅ при заключении письменного соглашения между страховой компании и потерпевшим;
✅ в заявлении о страховом возмещении потерпевший сам выбрал такую форму возмещения;
✅ в 50 км от места жительства клиента нет ни одного сервиса, который сможет восстановить машину;
✅ страховая не сотрудничает с СТО, способными произвести восстановительный ремонт;
✅ цена ремонта превышает лимиты по договору, когда ДТП оформляется по европротоколу.
Во всех других случаях страховая компания не может в одностороннем порядке изменить форму возмещения.
Что делать после ДТП
По итогам разбирательств на месте происшествия у водителя должен быть главный документ, необходимый для обращения в страховую компанию — извещение о ДТП. С ним и нужно идти к страховщику. Но не только с ним: еще понадобятся заявление на возмещение, права, паспорта заявителя и транспортного средства. Полный пакет документов, необходимый при обращении, может отличаться у конкретных страховых компаний и в зависимости от обстоятельств аварии, так что лучше уточнить этот вопрос через горячую линию или в мобильном приложении, если оно есть.
По закону «Об ОСАГО» страховая должна в течение пяти рабочих дней после получения заявления изучить повреждения пострадавшей в ДТП машины клиента. После этого у нее будет еще 15 дней на принятие решения по страховому случаю — отказать автовладельцу или оплатить ремонт.
Но такой порядок действий предусмотрен только для стандартных ситуаций, когда машина на ходу и может самостоятельно доехать до представителя страховщика. Если авто не передвигается, то страховая вправе прислать своего представителя или даже вызвать эвакуатор для доставки транспортного средства до места проведения оценки. Кроме того, автовладелец имеет право попросить перенести дату осмотра, тогда у страховой будет уже не 20, а 40 дней на принятие решение о возмещении.
Если же осмотр задерживается по вине страховой компании, за каждый день просрочки она выплатит своему клиенту неустойку в 1% от размера страховой выплаты.
Европротокол: как влияет на выплаты
При аварии водители могут не вызывать сотрудников ГИБДД, а составить извещение о ДТП или европротокол своими силами, если одновременно выполняются несколько условий:
✅ в результате ДТП нанесен вред авто, но не жизни или здоровью граждан;
✅ столкнулись два авто (даже с прицепами), у владельцев которых есть действующие полисы ОСАГО;
✅ обстоятельства произошедшего не вызывают разногласий у участников ДТП*.
Закон позволяет составить европротокол даже тогда, когда попавшее в аварию авто зарегистрировано за рубежом, но у водителя есть международный полис ОСАГО. Когда все условия оформления ДТП соблюдены, то потерпевший получит страховую сумму до 400 000 руб. Если у страховщика нет сведений о ДТП, полученных через ГЛОНАСС или мобильное приложение, то он все равно выплатит возмещение, но его сумма не превысит 100 000 руб.
* Если есть разногласия, то водители должны передать информацию об аварии в экстренные службы через систему ЭРА-ГЛОНАСС или мобильное приложение «ДТП. Европротокол».
Как считают ущерб
Подсчет страховых выплат производится в соответствии с единой методикой. Основные факторы, влияющие на стоимость возмещения, — регион, где произошло ДТП, и степень износа деталей авто с учетом его возраста, или амортизация. Максимальная амортизация составляет 50%, то есть при любом износе поврежденной детали возместят как минимум половину от ее стоимости.
Подсчет ущерба важен не только для случаев, когда возмещение выплачивают деньгами. Если страховая соглашается отправить авто на ремонт, это тоже важно, поскольку стоимость восстановления может не уложиться в пороговую сумму (400 000 руб.). При этом подсчет производится по нормам региона, где произошло ДТП, а ремонт производится по месту жительства автовладельца.
Где отремонтируют автомобиль
По правилам закона «Об ОСАГО» страховая должна разместить информацию о сервисных центрах, с которыми сотрудничает, на своем официальном сайте. Там должны быть указаны их адреса, марки обслуживаемых авто, примерные сроки проведения ремонта. Из предложенного перечня клиент выбирает понравившийся, чтобы направить свой автомобиль туда.
А еще в начале июня Центробанк выпустил информационное письмо, в котором запретил страховым компаниям направлять поврежденные авто клиентов в сервисные центры, не указанные на сайте страховой. Если среди партнеров компании нет сервиса, который сможет отремонтировать авто клиента, тот может сам выбрать СТО для ремонта и согласовать свой выбор со страховой. Тогда компания также оплатит ремонт.
Что делать, если отказали в ремонте
Для споров со страховыми компаниями уже несколько лет предусмотрен досудебный порядок. Клиент сперва должен обратиться к финансовому уполномоченному, который по общему правилу рассмотрит заявление в течение 15 дней. Если потребуется техническая экспертиза, срок увеличат еще на 10 дней.
Обратиться к уполномоченному можно через форму на сайте финомбудсмена или по почте. Его решение обязательно для исполнения любой финансовой организацией, к которым относятся и страховые.
Если одна из сторон спора не согласна с решением финомбудсмена, то может оспорить его в судебном порядке. При этом после прекращения рассмотрения спора в службе уполномоченного досудебный порядок считается соблюденным, поэтому претензию страховой направлять не нужно, — на это в 2021 году указывал Пленум Верховного суда.
Перед обращением в суд придется проводить еще одну экспертизу и оплачивать ее самостоятельно. Стоимость такого исследования всегда относится к судебным расходам, которые оплачивает проигравшая сторона.
Судебная практика: пять важных дел
Правила страхового возмещения по ОСАГО не только прописаны в законах. Верховный суд неоднократно делал важные разъяснения по этой теме.
✅ У страховой не было сервисов-партнеров, которые готовы были починить машину, а клиент отказался ждать или доплачивать из своего кармана. ВС подчеркнул, что в такой ситуации нельзя заменить ремонт на выплату денег.
✅ Страховая не вправе требовать вернуть возмещение, если она не получила свою копию европротокола.
✅ Если поврежденный автомобиль нельзя предоставить на осмотр, так как его починили или утилизировали, это еще не повод отказывать клиенту в возмещении. Тогда можно исследовать акты осмотров, фотоснимки и другие материалы о ДТП (подробнее — Когда можно взыскать деньги по ОСАГО без осмотра авто).
✅ Разницу между денежным возмещением и стоимостью ремонта нужно взыскивать с виновника ДТП, а не с его страховой компании, указывает Верховный суд.
✅ Страховая не может навязывать клиенту ремонт авто дороже 400 000 руб., если он отказывается доплатить СТО за восстановление.
Ремонт автомобиля после ДТП по ОСАГО
Полис ОСАГО страхует водителя от лишних трат в случае ДТП. При аварии пострадавший имеет право обратиться в свою страховую компанию и потребовать ремонт автомобиля по ОСАГО. Рассказываем, как получить направление на ремонт, можно ли получить деньги вместо починки и что делать, если машину восстановили некачественно.
Проверка и оплата штрафов ГИБДД Скидка 50%
Нажимая «Проверить штрафы» вы даёте согласие на обработку персональных данных согласно политике и принимаете условия оферты .
Проверяем информацию о штрафах,
пожалуйста, подождите несколько секунд
Как работает ОСАГО
С апреля 2003 года все автовладельцы обязаны страховать свою ответственность — покупать полис ОСАГО. Этот документ поможет потерпевшему в ДТП восстановить поломки. Платить за ремонт после ДТП по ОСАГО будет страховая компания, у которой виновник покупал полис. Штраф за отсутствие страховки ОСАГО, за езду без полиса | Мои Штрафы
Максимальная сумма выплаты — 400 000 рублей. Если есть пострадавшие, то до 500 000 рублей.
Кто платит за ремонт при ДТП
Пострадавшему отремонтировать или заплатить за восстановление его машины обязана страховая компания виновника. Но обратиться он должен туда, где покупал полис, — страховые сами между собой договорятся. Виновнику придется чинить свою машину за личный счет.
Кроме этого, страховая может выставить ему регрессное требование — компенсацию расходов на ремонт пострадавшего авто. Такое требование выставляют, например, когда водитель был пьян или управлял машиной без прав.
Как рассчитывается стоимость ремонта ОСАГО
- износ поврежденных деталей,
- целесообразность замены вместо ремонта,
- возраст авто,
- цена запчастей на момент ДТП,
- стоимость работ.
Как получить направление на ремонт по ОСАГО в 2024 году
Если составили европротокол. Европротокол — документ, который позволяет оформить ДТП без участия инспектора ГИБДД. Его можно оформить при условиях:
- в ДТП участвовало не больше 2 авто,
- вред получили только машины,
- полис ОСАГО есть у обоих водителей,
- у сторон нет претензий друг к другу.
Бланк европротокола страховая дает при покупке полиса — водители обычно его кладут в бардачок. Чтобы не оказаться без бланка в нужный момент, распечатайте его заранее и оставьте в машине.
Также бланк можно скачать с сайта Российского союза автостраховщиков (РСА).
Заполните бланк со вторым участником аварии и подпишите его. В случае разногласий можно будет сослаться на этот документ.
Далее обратитесь в страховую с этими документами:
- бланк европротокола;
- гражданский паспорт водителя;
- ПТС;
- полис ОСАГО;
- заключение экспертов, если была независимая экспертиза;
- квитанция на оплату эвакуатора, если машину пришлось буксировать;
- фото- или видеоматериалы, показания свидетелей.
Со всем этим можно не ходить в страховую, а отправить через приложение РСА — «Помощник ОСАГО».
В течение 5 дней после обращения в страховую работник компании осмотрит авто и оценит повреждения. В течение 20 дней со дня приема документов страховая обязана известить о своем решении:
- мотивированно отказать в ремонте или выплате. Такое может произойти, если, по мнению страховой, в ДТП виноваты вы или есть ошибка в документах;
- выплатить деньги на восстановление;
- выдать направление на ремонт машины по ОСАГО.
Если отказали, пишите досудебную претензию. Если и тогда вам не помогли — идите в районный суд по месту ДТП.
Если вызывали инспектора ГИБДД. Документы в страховую нужно подать те же, что и при оформлении европротокола. Протокол об административном нарушении или его отсутствии выдаст работник ГИБДД — его приложите к документам из списка.
Можно ли выбрать автосервис самостоятельно
Да, если станцию технического обслуживания (СТО) одобрит страховая и выдаст об этом письменное согласие. Но такое происходит редко. Обычно у страховых заключены договоры с несколькими СТО. Список таких сервисов страховая обязана вести на своем сайте.
Знаете свой долг по налогу?
Цена ОСАГО
на вашу машину
Если машина на гарантии
Если авто не старше двух лет, страховая передаст ее на восстановление в официальный сервис производителя. Пока действует гарантия, машина должна обслуживаться у дилера. После ДТП нужно поставить оригинальные запчасти, чтобы гарантия сохранилась. Например, если в ДТП пострадала «Тойота», ее отправят чинить к официальному дилеру.
Сроки гарантии на ремонт
Минимальный гарантийный срок — 6 месяцев. На кузовные работы и покраску — год.
Что делать, если ремонт некачественный
Если машину плохо починили после ремонта по ОСАГО, необходимо направить претензию в страховую. В ситуации с ремонтом по ОСАГО с автосервисом и его недочетами должна общаться только страховая. Водитель в этом не участвует.
Документ можно составить в свободной форме. Необходимо перечислить все недочеты и потребовать провести повторную работу. В претензии также укажите:
- ФИО,
- название страховой,
- адрес регистрации или пребывания,
- банковские реквизиты.
Если страховая отказывает — обращайтесь в суд.
Можно ли отказаться от ремонта и получить компенсацию
Можно, но в определенных случаях:
авто невозможно восстановить;
- потерпевший погиб в аварии;
- у потерпевшего тяжкий или средней тяжести вред здоровью и он предпочел выплату вместо ремонта;
- потерпевший — инвалид и он предпочел выплату вместо ремонта;
- цена восстановления больше 400 000 рублей;
- от места ДТП или дома потерпевшего до автосервиса, с которым страховая заключила договор, больше 50 километров.
В остальных случаях водителю придется договариваться со страховой.
Иногда причиной выплаты может стать, например, независимая экспертиза, в которой указана сумма восстановления большая, чем сумма ремонта в сервисе страховой. Если после такой независимой оценки страхователь грозит страховщику судом, компании проще пойти на соглашение с автовладельцем и заплатить. Что лучше — деньги или ремонт по ОСАГО, придется решать в конкретной ситуации.
Что делать, если страховая навязывает невыгодные условия
Проверьте сервис, в который вас отправляет страховая. Уточните, в какой сервис вас отправит страховая. Посмотрите отзывы об этом СТО в сервисах типа «Яндекс Карты» или «2ГИС». Если отзывы плохие, переходите к следующему шагу.
Сравните суммы — от страховой и независимой экспертизы. Узнайте у страховой о сумме возможной выплаты — запросите результат оценки на бланке компании. Затем наймите частную техническую экспертизу — это стоит 4-7 тысяч рублей, в зависимости от региона. Если разница в оценке существенна для вас, переходите к следующему шагу.
Напишите досудебную претензию. Если сумма ремонта от страховой явно занижена, а чинить в их сервисе машину не планируете — пишите досудебную претензию. К документу приложите копии: заключения независимых экспертов и чеки на их работу. Есть вероятность, что страховой не захочется судиться, и решит выплатить деньги.
Если страховая согласится с вашими доводами, в течение 10 рабочих дней вам переведут деньги на указанный в претензии счет.
Отказывают — обращайтесь в суд. Без досудебной претензии суд иск не примет. Если суд закончится решением в вашу пользу, вам обязаны выдать исполнительный лист — там будет сумма. Быстрее всего получить выплату можно через банк, в котором открыт расчетный счет страховой. Банк обязан в течение трех дней исполнить платеж.
Если суд первой инстанции вам отказал и вы считаете решение неверным, лучше всего нанять юриста и подать апелляцию в вышестоящий суд в течение 30 дней со дня постановления суда первой инстанции.
Запомнить
- Полис нужен, чтобы пострадавший мог получить ремонт авто по ОСАГО.
- Виновник должен восстанавливать свое авто за личный счет. А если был пьян или водил без прав, то и машину пострадавшего.
- Чтобы получить направление на ремонт, нужно собрать документы, отправить их страховой, дождаться оценки повреждений и получить документ, с которым и нужно будет пойти в автосервис.
- Выбрать сервис водитель может. Но только если страховая согласится с этим решением — такое бывает крайне редко. Чаще страховая дает список СТО на сайте — это единственный выбор.
- Выбрать выплату или ремонт можно. Но получить денежное возмещение реально далеко не всегда — например, в случае смерти или инвалидности водителя, а также когда до сервиса слишком далеко ехать.
- Если машину починили плохо или не в полном объеме, необходимо отправить претензию в страховую. Если отказали в гарантийном ремонте — придется идти в суд.
- Деньги лучше, чем ремонт, но получить их от страховой сложнее, чем направление на ремонт по ОСАГО.
Что делать виновнику ДТП, чтобы не пришлось платить из своего кармана?
При оформлении ДТП нужно учитывать все тонкости отечественного страхового законодательства, иначе придётся возмещать ущерб из своего кармана. Этого легко избежать при соблюдении ряда простых рекомендаций. Итак, что следует предпринять, чтобы не пришлось самостоятельно оплачивать ремонт машины пострадавшего?
Поделиться
Оставайтесь на месте ДТП
Можно покинуть место происшествия без оформления документов, но только когда есть пострадавшие, которым требуется экстренная медицинская помощь. Если состояние травмированного человека не позволяет дождаться медиков, следует самостоятельно доставить его в больницу любым доступным способом, а затем вернуться на место аварии.
Факт перевозки пострадавшего в больницу должен быть подтвержден документально. Для этого нужно взять соответствующую справку в медицинском учреждении.
Если в процессе транспортировки пришлось прибегнуть к услугам такси, в дополнение к справке от медиков нужно приложить документы, подтверждающие оплату поездки.
В остальных случаях оставление места происшествия будет расцениваться как нарушение ПДД. Конечно, это не повод для отказа в возмещении ущерба, так что потерпевший всё равно получит страховое возмещение. Однако впоследствии страховщик непременно предъявит виновнику аварии регрессное требование.
Свяжитесь со страховой компанией
При оформлении дорожного происшествия в соответствии с условиями «Европротокола» виновнику аварии необходимо незамедлительно связаться со своей страховой компанией. При этом следует узнать, как именно можно направить страховщику заполненное извещение о ДТП. По закону на передачу этого документа отводится пять рабочих дней (кроме выходных праздников).
При нарушении упомянутого условия страховая компания получает право на взыскание с виновника аварии всей суммы возмещения, выплаченного пострадавшему. Если не удается дозвониться до менеджеров или они избегают контакта, следует переслать извещение заказным письмом (с уведомлением и описью вложений).
Не ремонтируйте автомобиль
Страховая компания вправе осмотреть не только машину пострадавшего, но и транспорт виновника дорожного происшествия. При этом менеджеры обязаны организовать осмотр в течение пятнадцати дней с момента аварии (кроме выходных праздников). Если отремонтировать машину раньше, страховщик получает право на регресс.
В некоторых случаях страховая компания может счесть осмотр автомобиля виновника аварии напрасной тратой времени. При этом не стоит полагаться на устные заверения сотрудников страховой компании. Ремонтировать машину раньше упомянутого срока можно только после получения письменного разрешения от страховой компании.
Возьмите у потерпевшего расписку
Порой столкновение транспортных средств обходится без видимых повреждения каких-либо деталей. Как правило, после такого события водители предпочитают просто разъехаться. При этом всегда есть риск, что другой водитель вернется на место аварии и обратится в ГИБДД. Если машина второго участника аварии получила скрытые повреждения, подобная ситуация может обернуться серьёзными проблемами со страховой компанией.
Чтобы гарантированно обезопаситься от возможного регресса, следует получить расписку об отсутствии имущественных претензий вследствие дорожного происшествия.
При этом в документе должна быть указана следующую информацию:
- Время, дата, координаты места аварии.
- Марка, модель и регистрационный знак каждой машины.
Также нужно указать сведения обо всех участниках инцидента. При возникновении разногласий между водителями такой документ поможет доказать, что действия виновника аварии были согласованы с пострадавшим.
Кроме того, расписка понадобится при оформлении происшествия по «Европротоколу». В такой ситуации максимальная выплата составляет пятьдесят тысяч рублей, а весь ущерб сверх этой суммы возмещает водитель-виновник. Как известно, всегда есть риск ошибки при оценке размера ущерба на месте аварии.
Соответственно, в такой расписке должна быть фраза «не имею финансовых претензий к виновнику ДТП в части, превышающей пятьдесят тысяч рублей». Наличии этого документа позволит без опасений оформить происшествие в рамках «Европротокола».
Контактируйте с потерпевшим
Если стоимость ремонта превысит размер максимальной выплаты по ОСАГО, недостающую сумму оплачивает виновник аварии (если у него нет полиса ДСАГО). При малейших сомнениях относительно итоговой стоимости ремонта машины пострадавшего нужно непременно поддерживать с ним связь.
Это позволит заблаговременно узнать о необходимости дополнительных затрат. Естественно, расходы потерпевшего должны быть подтверждены заключением независимого эксперта. В любом случае стоит перепроверить заключение экспертизы на предмет ошибок.
Иногда для завышения размера ущерба оценщики включают в отчёт лишние детали или используют прочие хитрости. Конечно же, можно оспорить такое заключение в судебном порядке, что позволит уменьшить расходы на компенсацию ущерба сверх максимальной выплаты по договору ОСАГО.
Только правда
Последний совет вряд ли поможет виновнику ДТП, но нельзя его не коснуться, ведь это одно из оснований для регресса. Речь о достоверности сведений при оформлении электронного полиса ОСАГО. Если автовладелец при заключении договора через Интернет указал в анкете заведомо ложные сведения, которые привели к занижению платежа, то страховая компания вправе предъявить регресс.
Например, некий гражданин застраховался по ОСАГО через сайт страховой компании. При этом он занизил мощность двигателя своего автомобиля. Некоторое время спустя гражданин спровоцировал дорожную аварию. В такой ситуации его страховая компания оплатит восстановление транспорта пострадавших, а затем потребует у виновника ДТП компенсации понесённых расходов.
Чтобы избежать подобной ситуации, нужно тщательно проверить достоверность сведений в полисе и заявлении ещё на стадии оформления страховки.
- Оставайтесь на месте ДТП
- Свяжитесь со страховой компанией
- Не ремонтируйте автомобиль
- Возьмите у потерпевшего расписку
- Контактируйте с потерпевшим
- Только правда